



Gas- und Strombeschaffung im Wandel
Die Energiemärkte haben sich in den vergangenen Jahren grundlegend verändert. Für Stadtwerke bedeutet das: Nicht nur die Preise, sondern Risiken entlang des Beschaffungsprozesses werden zunehmend zu einer Herausforderung. Was bedeutet diese Entwicklung für kleine und mittlere Stadtwerke? Darüber sprach Dr. Anke Schäfer mit dem langjährig erfahrenen Branchenexperten Martin Wurm, Geschäftsführer der EnergieMarkt Beratungsgesellschaft mbH.
Das unabhängige Beratungsunternehmen mit Sitz in Münster unterstützt kleine und mittlere EVU dabei, ihre Handlungsfähigkeit, Wirtschaftlichkeit und die Versorgungssicherheit ihrer Kunden in einem zunehmend komplexen und volatilen Marktumfeld langfristig zu sichern. Vor diesem Hintergrund verfolgt sie einen ganzheitlichen Beratungsansatz, der energiewirtschaftliche, organisatorische und technische Fragestellungen integriert betrachtet. Ziel dessen ist ein proaktives Risiko- und Portfoliomanagement entlang der gesamten energiewirtschaftlichen Wertschöpfungskette, das Risiken erkennt, Transparenz schafft und Entscheidungsprozesse risikobewusst stärkt.
Energiemärkte verändern die Beschaffung der Stadtwerke
Herr Wurm, die Energiemärkte befinden sich in einem tiefgreifenden Wandel. Wo liegen aus Ihrer Sicht aktuell die größten Herausforderungen für kleine und mittlere Stadtwerke? Bislang standen diese für starke regionale Wurzeln, Planbarkeit und eine langfristig angelegte, eher konservative Geschäftsentwicklung. Heute müssen sie sich zunehmend in einem globalisierten und deutlich volatileren Marktumfeld behaupten.
Sie sprechen bereits die zentrale Herausforderung an. Wir haben es heute mit deutlich stärker globalisierten und volatileren Energiemärkten zu tun, die zudem wachsenden geopolitischen Spannungen ausgeliefert sind. Dies gilt insbesondere für die Gas-, aber zunehmend auch für die Strommärkte.
Beim Gas hat sich der europäische Markt von einem überwiegend leitungsgebundenen regionalen Markt hin zu einem wesentlich stärker durch LNG geprägten und damit globalisierten Markt entwickelt. Entwicklungen auf den internationalen Gasmärkten wirken sich deshalb heute wesentlich unmittelbarer auf Europa aus. So können beispielsweise eine steigende Nachfrage in Asien, geopolitische Konflikte oder Störungen wichtiger Transportwege kurzfristig erhebliche Auswirkungen auf die europäischen Gaspreise haben.
Auch der Strommarkt verändert sich grundlegend. Mit dem zunehmenden Anteil wetterabhängiger erneuerbarer Energien steigen die Schwankungen von Erzeugung und Preisen. Damit gewinnen neben der langfristigen Beschaffung zunehmend auch kurzfristige Marktbewegungen an Bedeutung.
Gerade für traditionell regional geprägte und eher konservativ aufgestellte kleine und mittlere Stadtwerke bedeutet das: Die Planbarkeit nimmt ab. Preisentwicklungen und Risiken werden stärker von Faktoren bestimmt, die außerhalb des eigenen Einflussbereichs liegen.
Damit verändern sich auch die Anforderungen an die Beschaffung. Neben einem wettbewerbsfähigen Preis wird es zunehmend entscheidend, Risiken frühzeitig zu erkennen, deren mögliche Auswirkungen zu bewerten und sicherzustellen, dass sie vom Stadtwerk auch tatsächlich gesteuert werden können.
LNG verändert den europäischen Gasmarkt
Welche Bedeutung hat dabei die zunehmende Rolle von LNG für den europäischen Gasmarkt?
Eine sehr große. LNG ist heute ein wesentlicher Bestandteil der europäischen Gasversorgung. Es hat Europa ermöglicht, den Wegfall großer Teile der früheren leitungsgebundenen Gasversorgung zu kompensieren und die Bezugsquellen stärker zu diversifizieren.
Gleichzeitig hat sich damit die Struktur des europäischen Gasmarktes verändert. LNG ist flexibel und kann grundsätzlich dorthin geliefert werden, wo attraktive Marktbedingungen bestehen. Dadurch ist Europa heute wesentlich stärker in den globalen Wettbewerb um Gas eingebunden. Diese Entwicklung dürfte sich fortsetzen, da LNG für die europäische Gasversorgung voraussichtlich weiter an Bedeutung gewinnen wird.
Für Stadtwerke bedeutet dies vor allem, dass die Entwicklung der europäischen Gaspreise stärker von globalen Marktbedingungen beeinflusst wird. Die damit verbundene geringere Planbarkeit und das Risiko kurzfristiger Preisbewegungen müssen bei Beschaffungsentscheidungen stärker berücksichtigt werden.
Gasspeicher bleiben wichtig für die Versorgungssicherheit
Welche Rolle spielen Gasspeicher in diesem veränderten Marktumfeld?
Gasspeicher bleiben ein wichtiger Bestandteil der europäischen Gasversorgung. Gerade im Winter können sie kurzfristig große Mengen bereitstellen und wirken damit als Puffer gegen Versorgungsengpässe und starke Preisbewegungen. Niedrige Speicherfüllstände können deshalb bei hoher Nachfrage oder Lieferstörungen das kurzfristige Preisrisiko deutlich erhöhen.
Gleichzeitig verändert die zunehmende Bedeutung von LNG die klassische Speicherlogik. Ein Teil der verfügbaren Flexibilität befindet sich heute gewissermaßen bereits „auf See“: LNG-Mengen können innerhalb der globalen Lieferketten vergleichsweise flexibel zwischen verschiedenen Absatzmärkten gesteuert werden. Zusammen mit einem langfristig sinkenden europäischen Gasverbrauch könnte dies dazu führen, dass künftig weniger klassische Speicherkapazität benötigt wird. Vollständig ersetzen kann LNG die Speicher allerdings nicht, da eingespeichertes Gas bei Bedarf unmittelbar zur Verfügung steht.
Damit stellt sich zunehmend die Frage, welche Speicher langfristig tatsächlich benötigt werden und welchen Wert sie für die Versorgungssicherheit haben. Daraus ergibt sich auch ein wirtschaftliches Spannungsfeld: Ein Speicher kann für das Gesamtsystem wichtig sein, obwohl sich sein Betrieb allein über die Preisunterschiede zwischen Sommer und Winter zeitweise nicht rechnet. Perspektivisch könnte sich deshalb auch die Frage nach anderen Vergütungs- oder Regulierungsmodellen stellen.
Erneuerbare erhöhen die Schwankungen am Strommarkt
Welche Veränderungen sehen Sie parallel dazu auf dem Strommarkt?
Auch der Strommarkt verändert sich deutlich. Mit dem weiteren Ausbau der erneuerbaren Energien schwanken Erzeugung und Preise stärker. Wir erleben Phasen mit sehr niedrigen oder negativen Preisen, gleichzeitig aber auch erhebliche Preisspitzen, etwa in Dunkelflauten.
Für Stadtwerke gewinnen damit insbesondere die Risiken der kurzfristigen Märkte an Bedeutung. In normalen Marktphasen kann eine aktive Bewirtschaftung durchaus wirtschaftliche Vorteile bringen. Problematisch sind jedoch außergewöhnliche Marktsituationen: Dann können kurzfristig sehr hohe Preise auftreten und aus vergleichsweise kleinen offenen Positionen erhebliche Ergebnisbelastungen entstehen.
Gerade diese schwer vorhersehbaren Tail-Risiken werden aus meiner Sicht künftig wichtiger. Für kleinere und mittlere Stadtwerke stellt sich deshalb nicht nur die Frage, wie diese Risiken bewirtschaftet werden können, sondern grundsätzlich, ob sie diese selbst tragen wollen und können – oder ob eine Übertragung auf einen Vertragspartner wirtschaftlich sinnvoller ist.
Tail-Risiken werden für Stadtwerke wichtiger
Welche Risiken sollten kleine und mittlere Stadtwerke dabei besonders im Blick behalten?
Neben den Risiken der langfristigen Terminbeschaffung sind aus meiner Sicht vor allem die kurzfristigen Risiken im Lieferjahr entscheidend. Auch wenn die erwarteten Mengen weitgehend am Terminmarkt beschafft wurden, ist das wirtschaftliche Ergebnis noch nicht vollständig abgesichert. Tatsächlicher Verbrauch und Beschaffungsstruktur weichen in der Regel voneinander ab. Diese Abweichungen müssen kurzfristig ausgeglichen werden – und treffen dabei auf die jeweils aktuellen Marktpreise.
Besondere Bedeutung haben dabei die sogenannten Tail-Risiken, also außergewöhnliche Marktbewegungen mit sehr großen wirtschaftlichen Auswirkungen.Treffen Abweichungen jedoch auf extreme kurzfristige Preise, können erhebliche Ergebnisbelastungen entstehen.
Ich gehe davon aus, dass solche Risiken künftig eher an Bedeutung gewinnen werden. Mit dem weiteren Ausbau der wetterabhängigen erneuerbaren Energien und dem gleichzeitigen Umbau des konventionellen Kraftwerksparks können sich Situationen mit einem sehr hohen oder sehr niedrigen Stromangebot stärker auf die kurzfristigen Preise auswirken. Speicher, flexible Verbraucher und neue steuerbare Erzeugungskapazitäten können dem entgegenwirken, müssen dafür aber in ausreichendem Umfang zur Verfügung stehen.
Für kleinere und mittlere Stadtwerke ist deshalb entscheidend, diese Risiken nicht nur anhand eines durchschnittlichen Marktjahres zu beurteilen. Chancen einer eigenen Bewirtschaftung, mögliche Belastungen in Extremsituationen und die eigene Risikotragfähigkeit müssen gemeinsam betrachtet werden.
Energiebeschaffung wird zur strategischen Organisationsfrage
Warum ist dies gerade für kleine und mittlere Stadtwerke relevant?
Zum einen ist ihre wirtschaftliche Risikotragfähigkeit naturgemäß begrenzter. Ein Verlust aus einer außergewöhnlichen Marktsituation, der für einen großen Energieversorger verkraftbar ist, kann bei einem kleineren Stadtwerk erhebliche Auswirkungen auf das Jahresergebnis und im Extremfall auch auf die wirtschaftliche Substanz haben.
Zum anderen ist die professionelle Bewirtschaftung kurzfristiger Märkte mit erheblichem organisatorischem Aufwand verbunden. Sie erfordert entsprechende personelle Ressourcen, IT-Systeme und Prozesse sowie die Fähigkeit, kurzfristig auf Marktveränderungen reagieren zu können.
Damit wird die Frage, welche Risiken ein Stadtwerk selbst bewirtschaften möchte und kann, auch zu einer strategischen Organisationsentscheidung. Denn die dafür notwendigen Ressourcen müssen dauerhaft vorgehalten werden und stehen nicht für andere Aufgaben, beispielsweise im Vertrieb und in der Kundenbetreuung, zur Verfügung.
Beschaffungsstrategie muss zur Risikotragfähigkeit passen
Welche Rolle spielt dabei die Beschaffungsstrategie?
Die Beschaffungsstrategie sollte sich zunächst aus der übergeordneten Risikostrategie ableiten. Diese legt fest, welche Risiken das Stadtwerk tragen kann und will und welche Grenzen für das Handeln gelten. Daraus ergibt sich, wie die Beschaffung konkret ausgestaltet wird.
Viele kleine und mittlere Stadtwerke nutzen bei einer strukturierten Beschaffung einen Portfoliodienstleister, etwa für Prognosen und die Glattstellung offener Positionen. Damit werden jedoch vor allem operative Aufgaben ausgelagert – die wirtschaftlichen Risiken verbleiben häufig beim Stadtwerk. Ein regelgebundenes Glattstellen ersetzt zudem kein aktives und risikoadjustiertes Portfoliomanagement.
Dieser Punkt wird aus meiner Sicht häufig unterschätzt. Wer Risiken tatsächlich steuern will, benötigt neben entsprechenden Ressourcen auch ausgeprägte analytische Fähigkeiten und ein tiefes Verständnis der Märkte. Diese Aufgabe wird in kleineren Organisationen häufig dem Vertrieb zugeordnet. Vertrieb und Portfoliomanagement folgen jedoch unterschiedlichen Zielsetzungen und Denkweisen. Das muss bei der Organisation der Beschaffung berücksichtigt werden.
Entscheidend ist daher nicht allein der erwartete Beschaffungspreis. Ebenso wichtig ist, welche Risiken beim Stadtwerk verbleiben und ob die notwendigen Fähigkeiten vorhanden sind, diese auch unter außergewöhnlichen Marktbedingungen zu steuern.
Stadtwerke müssen Beschaffungsrisiken transparent bewerten
Bedeutet das, dass Stadtwerke ihre Risiken möglichst vollständig abgeben sollten?
Nein, so pauschal würde ich das nicht sagen. Zunächst muss überhaupt erst Transparenz darüber bestehen, welche Risiken beim Stadtwerk verbleiben und welche wirtschaftlichen Auswirkungen sie haben können. Das ist in der Praxis nicht immer gegeben. Manche Risiken werden unterschätzt oder erst dann sichtbar, wenn außergewöhnliche Marktbewegungen tatsächlich zu Verlusten führen. Dass ein Risiko über mehrere Jahre nicht zu einem Verlust geführt hat, bedeutet schließlich nicht, dass es nicht vorhanden war.
Erst auf dieser Grundlage kann ein Stadtwerk entscheiden, welche Risiken es selbst tragen und steuern möchte und welche Risiken begrenzt oder auf einen Vertragspartner übertragen werden sollen. Für die Übernahme solcher Risiken wird der Vertragspartner in der Regel eine entsprechende Risikoprämie kalkulieren.
Entscheidend ist deshalb nicht allein der nominale Beschaffungspreis. Zu betrachten ist vielmehr das risikoadjustierte Gesamtergebnis, bei dem neben den Beschaffungskosten auch die beim Stadtwerk verbleibenden Risiken und deren mögliche wirtschaftliche Auswirkungen berücksichtigt werden. Ein zunächst günstigeres Beschaffungsmodell kann wirtschaftlich anders zu beurteilen sein, wenn damit erhebliche Risiken verbunden sind, die das Stadtwerk selbst tragen muss.
Beschaffungsmodelle nicht nur nach dem Preis vergleichen
Wie lassen sich unterschiedliche Beschaffungsmodelle dann sinnvoll miteinander vergleichen?
Ein reiner Vergleich der Beschaffungspreise greift zu kurz. Berücksichtigt werden müssen auch die Kosten für Personal, IT-Systeme, Dienstleister und Risikocontrolling sowie der organisatorische Aufwand, der für die jeweilige Beschaffungsform erforderlich ist.
Vor allem muss aber betrachtet werden, welche Risiken beim Stadtwerk verbleiben und welche Ergebniswirkungen daraus entstehen können. Gerade dieser Punkt wird in Wirtschaftlichkeitsvergleichen häufig nur unzureichend berücksichtigt.
Erst wenn Kosten, erforderliche Ressourcen und verbleibende Risiken gemeinsam betrachtet werden, lassen sich unterschiedliche Beschaffungsmodelle wirtschaftlich sinnvoll vergleichen.
Risikomanagement entscheidet über die künftige Energiebeschaffung
Wie wird sich die Energiebeschaffung für kleine und mittlere Stadtwerke in den kommenden Jahren verändern?
Die Anforderungen werden weiter steigen. Insbesondere kurzfristige Marktbewegungen und Tail-Risiken dürften an Bedeutung gewinnen. Damit steigen auch die Anforderungen an Analyse, Marktverständnis und Risikosteuerung.
Für kleine und mittlere Stadtwerke wird deshalb die Frage wichtiger, welche Aufgaben und Risiken sie künftig selbst übernehmen wollen und welche Fähigkeiten sie dafür dauerhaft vorhalten müssen. Daraus können sehr unterschiedliche Beschaffungsmodelle entstehen.
Entscheidend wird aus meiner Sicht weniger das einzelne Beschaffungsmodell sein als die Frage, ob Risikostrategie, Beschaffung und organisatorische Möglichkeiten tatsächlich zusammenpassen.
Was Stadtwerke beim Risikomanagement jetzt prüfen sollten
Was sollten kleine und mittlere Stadtwerke jetzt konkret tun?
Zunächst sollten sie Transparenz über ihre tatsächlichen Risikopositionen schaffen. Welche Risiken bestehen, welche wirtschaftlichen Auswirkungen können sie haben, und passen diese zur eigenen Risikotragfähigkeit?
Im zweiten Schritt sollte kritisch geprüft werden, ob die notwendigen Fähigkeiten und Ressourcen vorhanden sind, um diese Risiken tatsächlich zu bewerten und zu steuern. Das betrifft nicht nur Prozesse und IT-Systeme, sondern insbesondere analytische Kompetenz und ein tiefes Marktverständnis.
Daraus ergeben sich dann die konkreten Konsequenzen für Beschaffung und Organisation. Risiken, die bewusst im Unternehmen verbleiben, müssen auch tatsächlich beherrschbar sein. Dafür müssen Verantwortlichkeiten, Entscheidungswege und Risikolimits ebenso klar definiert sein wie die erforderlichen personellen und fachlichen Ressourcen. Wo diese Voraussetzungen nicht gegeben sind oder nicht geschaffen werden sollen, muss dies bei der Ausgestaltung der Beschaffung entsprechend berücksichtigt werden.
Erfolgreiches Risikomanagement berücksichtigt auch Extremszenarien
Was macht zusammengefasst ein erfolgreiches Energierisikomanagement für Sie aus?
Erfolgreiches Risikomanagement bedeutet für mich zunächst, Risiken möglichst objektiv und umfassend zu bewerten. Auf dieser Grundlage sollten Entscheidungen bewusst getroffen werden. Ein Stadtwerk muss im Vorfeld verstehen, welche Risiken es eingeht, welche wirtschaftlichen Auswirkungen damit verbunden sein können und ob diese zur eigenen Risikotragfähigkeit passen. Erst diese Betrachtung ermöglicht es, Beschaffungsentscheidungen nicht allein anhand des Preises, sondern anhand des risikoadjustierten Gesamtergebnisses zu bewerten.
Das ist gerade bei sogenannten Tail-Risiken, also außergewöhnlichen Marktentwicklungen mit sehr hohen wirtschaftlichen Auswirkungen, entscheidend. Eine Strategie kann über Jahre gut funktionieren, während solche Ereignisse ausbleiben. Daraus darf aber nicht der Schluss gezogen werden, dass diese Risiken nicht existieren. Treten sie ein, können die wirtschaftlichen Auswirkungen erheblich sein. Besonders schmerzhaft wird es, wenn erst im Nachhinein deutlich wird, welches Risiko tatsächlich getragen wurde.
Gutes Risikomanagement schafft deshalb vor einer Entscheidung ein möglichst vollständiges Bild der möglichen Auswirkungen und klare Grenzen für das eigene Handeln. Risiken können dann bewusst getragen, gesteuert oder begrenzt werden. Entscheidend ist, dass auch außergewöhnliche Entwicklungen bereits in die Entscheidung einbezogen wurden und ihre möglichen Folgen nicht erst dann sichtbar werden, wenn sie tatsächlich eintreten.
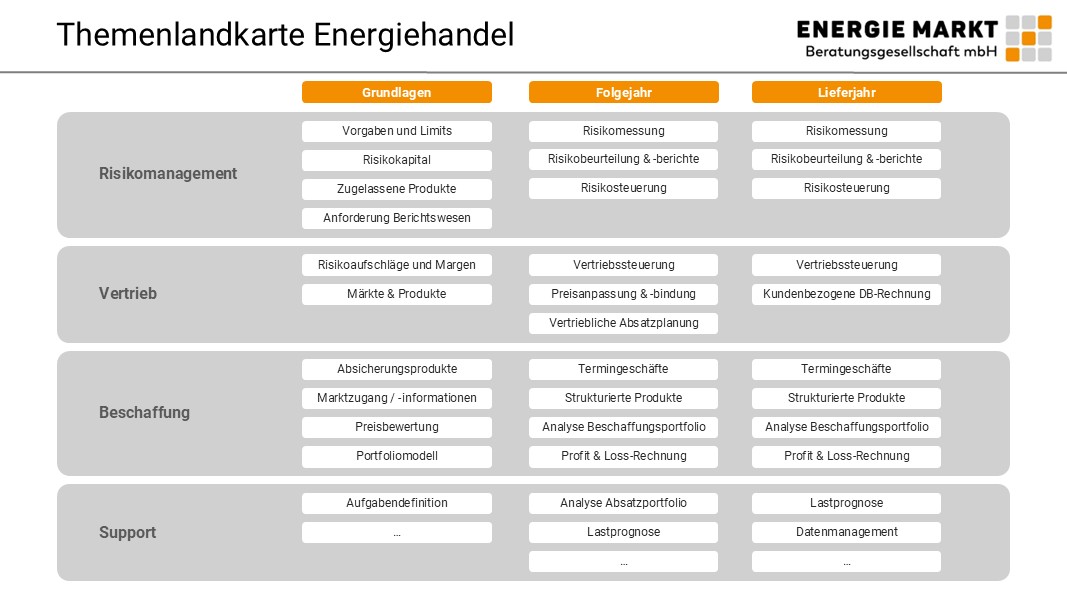
Interessierte können sich direkt an Martin Wurm, Geschäftsführer der emb, wenden (Telefon: +49 251 3835 8001, E-Mail:
>Lesen Sie auch unsere weiteren Veröffentlichungen im energie.blog!
Pressekontakt
Dr. Schäfer PR- und Strategieberatung
Dr. Anke Schäfer
Arno-Esch-Str. 1
18055 Rostock
Telefon: +49 381 666 58 58
E-Mail: info@dr-schaefer-pr.de
EnergieMarkt Beratungsgesellschaft mbH
Unternehmensinformationen finden Sie in der Company-Box.
Company-Box


